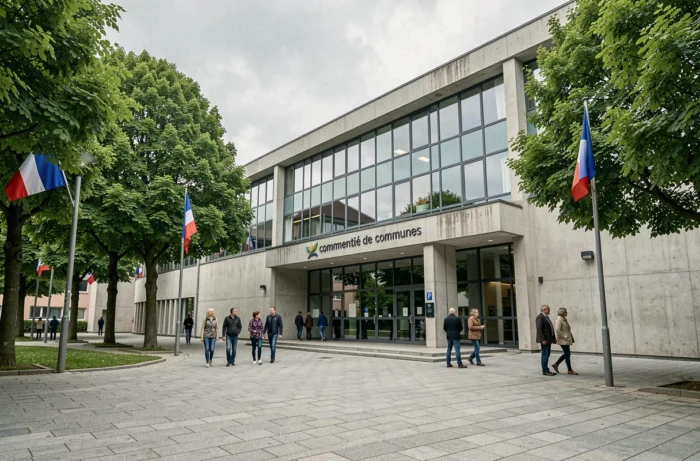
Een gemeenschap van gemeenten financiert haar taken met eigen inkomsten en overdrachten. Die middelen worden vervolgens verdeeld over een hoofdbegroting en bijbehorende deelbegrotingen. Inzicht in deze werkwijze helpt om de politieke keuzes achter de boekhoudkundige posten te begrijpen. De gemeenschap van gemeenten Plaine du Rhin volgt, net als elke intergemeentelijke samenwerking met eigen belastinginkomsten, dit kader en stemt het tegelijk af op haar lokale prioriteiten.
Hoofdbegroting en deelbegrotingen van een intergemeentelijke samenwerking: twee verschillende uitgangspunten
De hoofdbegroting omvat de lopende uitgaven en investeringen die rechtstreeks door de intergemeentelijke samenwerking worden gedragen. Hieronder vallen de personeelskosten, de lasten voor verplichte taken (afvalinzameling, ruimtelijke ordening en economische ontwikkeling) en de investeringsprogramma’s die door de gemeenschapsraad zijn goedgekeurd.
De deelbegrotingen houden de diensten apart waarvan de inkomsten in principe de uitgaven dekken. De meest voorkomende voorbeelden zijn drinkwatervoorziening, afvalwaterzuivering en een bedrijventerrein dat in eigen beheer wordt geëxploiteerd. Deze scheiding zorgt voor transparantie: iedere gebruiker kan nagaan of de prijs van de dienst overeenkomt met de werkelijke kosten.
Een fiche op data.gouv.fr bundelt voor elke intergemeentelijke samenwerking de rekeningen van de hoofdbegroting, de schuldgegevens van de deelbegrotingen en de uitgeoefende bevoegdheden, met een vergelijking tussen vergelijkbare organisaties. Via de financiën van de gemeenschap van gemeenten van de Rijn zijn deze gegevens voor het lokale gebied te raadplegen.
Het onderscheid tussen de hoofdbegroting en de deelbegrotingen is meer dan een boekhoudkundige oefening. Het bepaalt wie waarvoor betaalt: de lokale belastingbetaler via belastingen, of de gebruiker via een vergoeding.
Inkomsten van intergemeentelijke samenwerkingen: belastingen, uitkeringen en bijdragen
De inkomsten van een gemeenschap van gemeenten vallen uiteen in drie hoofdcategorieën.
- De eigen belastinginkomsten vormen de basis. Hieronder vallen de bedrijfsgrondbelasting (CFE), het intergemeentelijke aandeel in de onroerendgoedbelasting op bebouwde eigendommen en eventueel een resterende woonbelasting op tweede woningen. Het door de gemeenschapsraad vastgestelde tarief bepaalt de opbrengst: een verhoging met enkele procentpunten, zoals voor Plaine du Rhin is gemeld, levert rechtstreeks extra inkomsten op.
- Uitkeringen van de staat (de algemene uitkering voor de bedrijfsvoering en de intergemeentelijke uitkering) vormen een aanvulling. De hoogte ervan hangt af van het inwonertal, de fiscale draagkracht en de fiscale-integratiecoëfficiënt. Hoe meer bevoegdheden de intergemeentelijke samenwerking namens de gemeenten uitoefent, hoe hoger deze coëfficiënt.
- Bijdragen en subsidies (van de regio, het departement en Europese fondsen) financieren gerichte investeringsprojecten, vaak op het gebied van de ecologische transitie of wegeninfrastructuur.
De samenstelling van de inkomsten bepaalt hoeveel politieke speelruimte er is. Een intergemeentelijke samenwerking die sterk afhankelijk is van uitkeringen, ondervindt meer invloed van nationale beleidskeuzes dan een lokale overheid waarvan de eigen belastinginkomsten het grootste deel van de lopende uitgaven dekken.
Begrotingsprioriteiten: van beraadslaging tot gerealiseerde investering
Een prioriteit noemen tijdens een debat over de begrotingskoers betekent niet automatisch dat die ook tot daadwerkelijke uitgaven leidt. Het verschil tussen goedgekeurde en bestede kredieten, gemeten aan de hand van de uitvoeringsgraad van de begroting, laat zien in hoeverre een intergemeentelijke samenwerking haar projecten daadwerkelijk kan uitvoeren.
Een lage uitvoeringsgraad voor de investeringsbegroting kan verschillende oorzaken hebben: vertraging bij het verkrijgen van vergunningen, hogere materiaalkosten, geen reacties op aanbestedingen of complexe financieringsconstructies tussen de hoofdbegroting en de deelbegrotingen. Een goedgekeurd wegenprogramma wordt mogelijk maar voor de helft uitgevoerd als wegenbouwbedrijven overbelast zijn.
De rol van de aangesloten gemeenten bij de financiering
Gemeenten dragen bij aan de werking van de intergemeentelijke samenwerking via de compensatie-uitkering en soms via vrijwillige bijdragen voor specifieke projecten. Dit zorgt voor onderlinge afhankelijkheid: financiële problemen bij één gemeente hebben gevolgen voor het hele gebied.
De compensatie-uitkering wordt berekend op basis van de belastinggrondslagen die bij de oprichting van de intergemeentelijke samenwerking zijn overgedragen. Het bedrag kan worden vastgezet of in onderling overleg worden herzien, maar raakt mogelijk achterhaald als de lokale economie verandert. Gemeenten waarvan de belastinggrondslag sterk is gegroeid, worden netto-bijdragers, terwijl andere gemeenten meer ontvangen dan ze afdragen.
Spaaroverschot, schuld en investeringscapaciteit van de gemeenschap van gemeenten
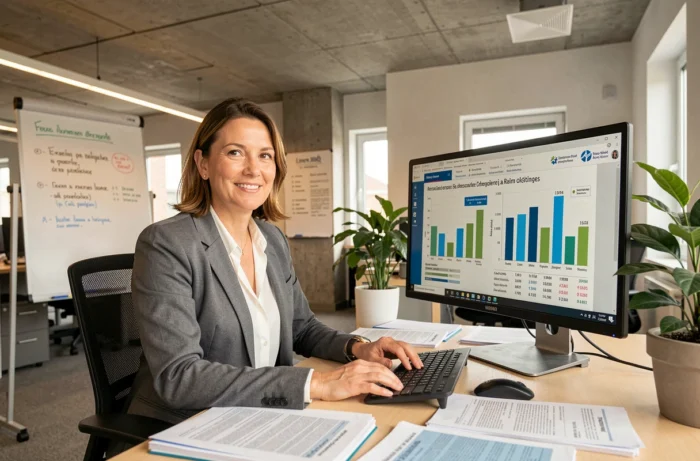
Twee indicatoren geven een beeld van de financiële gezondheid van een intergemeentelijke samenwerking: het bruto spaaroverschot (het verschil tussen de inkomsten en uitgaven voor de dagelijkse werking) en de schuldaflossingsratio (de uitstaande schuld afgezet tegen het bruto spaaroverschot).
Het bruto spaaroverschot financiert rechtstreeks investeringen of wordt gebruikt om schulden af te lossen. Als het afneemt, moet de intergemeentelijke samenwerking kiezen tussen projecten uitstellen, meer lenen of de belastingen verhogen. De schuldaflossingsratio, uitgedrukt in jaren, geeft aan hoelang het zou duren om de volledige schuld af te lossen als het volledige spaaroverschot daarvoor werd ingezet. De regionale rekenkamers beschouwen een situatie als zorgwekkend wanneer deze termijn langer is dan ongeveer twaalf jaar.
Deelbegroting en schuld: een aandachtspunt
Schulden in deelbegrotingen zijn niet altijd zichtbaar in de meest geraadpleegde financiële overzichten. Ze kunnen een aanzienlijk deel van de totale schuld uitmaken, vooral wanneer de intergemeentelijke samenwerking heeft geïnvesteerd in water- of afvalwaternetwerken. Een analyse van de geconsolideerde schuld, en niet alleen van de schuld in de hoofdbegroting, geeft een betrouwbaar beeld van de werkelijke financiële verplichtingen.
De fiches op data.gouv.fr maken zo’n geconsolideerde analyse mogelijk: voor elke intergemeentelijke samenwerking voegen ze de schulden van de deelbegrotingen samen met de gegevens van de hoofdbegroting.
Om de financiën van een gemeenschap van gemeenten goed te beoordelen, is het verstandig verder te kijken dan alleen het totale begrotingsbedrag. Pas door de uitvoeringsgraad, de schuldstructuur en de verdeling tussen de hoofdbegroting en de deelbegrotingen samen te bekijken, wordt duidelijk of de aangekondigde prioriteiten ook daadwerkelijk tot concrete resultaten in het gebied leiden.